Haushaltsentwurf 2025
Haushaltsrede 2025
Wir haben hier und heute über den Haushaltsentwurf 2025 zu entscheiden, der ca. 3 Monate alt ist. In den letzten Tagen und Wochen haben sich einige gravierende Änderungen in unseren Finanzen ergeben, die sich auch auf den HH2025 und die Folgejahre auswirken werden. So werden z.B. 4. Mio. € (Brücke Echthausen) noch in 2024 auf unsere Konten fließen, außerplanmäßige Gewerbesteuern und zuletzt hat die Kreisverwaltung Soest in einer Mitteilung im Soester Anzeiger vom 04.12.2024 signalisiert, die Transferaufwendungen für die Kommunen im Kreis Soest zu senken.
Wie genau sich diese finanziellen Veränderungen auf das Jahr 2025 und die Folgejahre auswirken werden, kann uns die Verwaltung zum jetzigen Zeitpunkt (noch) nicht genau sagen – zumindest liegt uns kein aktualisierter Haushaltsentwurf vor.
Für den Haushalt 2025 ergeben sich (auf Basis der verfügbaren Daten aus dem HH-Entwurf 2025 vom 30.09.2024) folgende Eckdaten:
- Ergebnishaushalt
- Die Jahresergebnisse sind durchweg negativ, können aber zumindest bis 2027 durch Rücklagen ausgeglichen werden. Im Jahr 2028 sind die Rücklagen aufgebraucht, mit der Folge, dass die allgemeine Rücklage mit 6,3% in Anspruch genommen werden muss. Dass wir noch so glimpflich davon kommen, verdanken wir nur dem Umstand, dass uns das Land einen Zuschuss von ca. 4 Mio. EURO gewährt hat .
Ergebnis Haushalt 2025
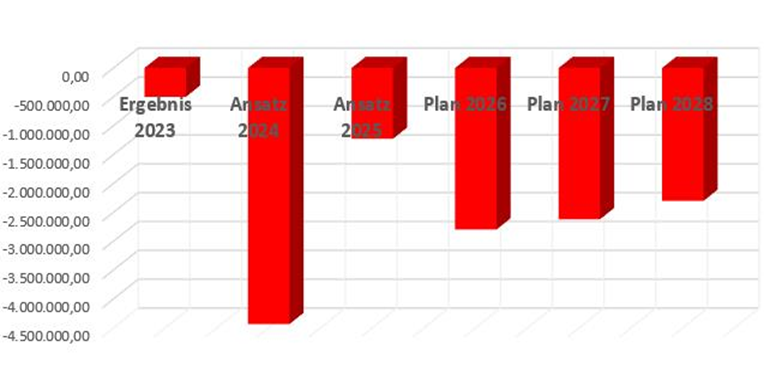
Bild 1: Ergebnishaushalt 2025 (nach Abzug globaler Minderaufwand
- Die Steuereinnahmen stagnieren im Jahr 2025 und steigen laut Entwurf in den Folgejahren wieder an. (Dies ist aus Sicht der BG: allerdings eine sehr optimistische Annahme.)
- Die Personalkosten steigen in den kommenden Jahren auf fast 10 Mio. Euro. Dies entspricht einer Steigerung von 63% im Zeitraum 2021 bis 2028.
- Zum Vergleich: In Ense liegen die Personalkosten im Jahr 2025 um 1,4 Mio. EURO niedriger.
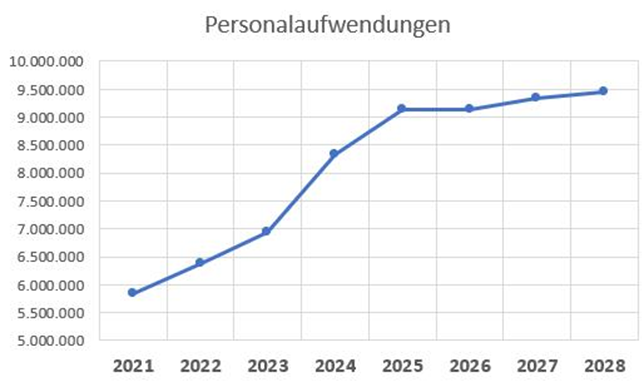
Bild2: Entwicklung der Personalaufwendungen im Zeitraum 2025-2028. Auf 12.900 Einwohner hochgerechnet entspricht das für 2028 733 EUR/Einwohner
- Die bilanziellen Abschreibungen sind mit ca. 3,5 Mio. EURO sehr hoch und werden, angesichts der hohen Investitionskosten vermutlich, weiter ansteigen.
- Die Transferkosten an den Kreis steigen bis 2025 auf 16 Mio. EURO mit weiter steigender Tendenz.
- Unsere Ausgleichsrücklage, die im Jahr 2022 noch 12 Mio. EURO beträgt, wird im Jahr 2028 aufgebraucht sein. Ab 2028 muss die allgemeine Rücklage sogar um 6,3% reduziert werden.
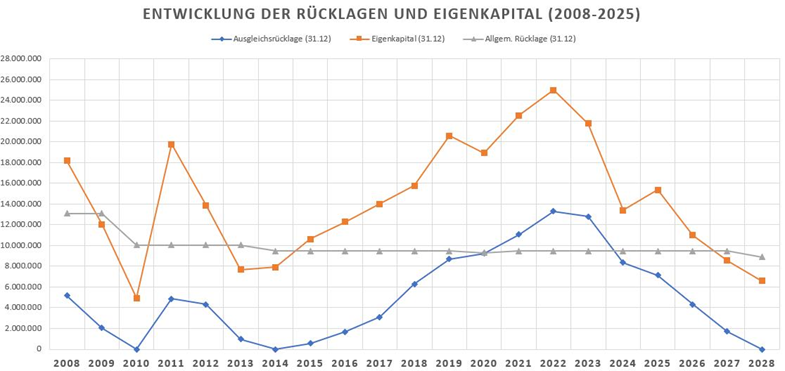
Bild 3: Darstellung der Entwicklung der Ausgleichsrücklagen, der allgemeinen Rücklagen und des Eigenkapitals über einen Zeitraum von 20 Jahren.
Zur Verbesserung des Haushaltsergebnisses wendet die Gemeinde erstmals ein „Globaler Minderaufwand“ an. Der globale Minderaufwand stellt mit knapp 400.000 EURO für 2025, dann ansteigend in den Folgejahren auf 800.000 EURO eine Korrektur der zum Zeitpunkt der Haushaltsaufstellung prognostizierten Differenz zwischen veranschlagten Erträgen und Aufwendungen dar. Wie das in der Praxis genau funktionieren soll und wie der Prozess evaluiert werden soll, ist nicht ganz klar. In den Erläuterungen zum Haushaltsentwurf finden sich hierzu keine weiteren Hinweise. Es darf nicht der Eindruck entstehen, dass es sich um eine „legale Variante“ einer Wette auf die Differenz zwischen Einnahmen und Ausgaben handelt.
Der globale Minderaufwand in unserer Kommune kann zwar kurzfristig finanzielle Entlastungen bringen, birgt aber spezifische Risiken, die die langfristige Entwicklung und Stabilität der Kommune beeinträchtigen können.
2) Finanzhaushalt
- Die Auszahlungen für Baumaßnahmen liegen im Jahr 2025 bei 9,5 Mio. EURO und steigen bis 2026 auf 14,6 Mio. EURO an. In den Jahren 2027 und 2028 gehen die Investitionen dann deutlich zurück. Insgesamt belaufen sich die Baumaßnahmen im Planungszeitraum 2025 bis 2028 auf 27 Mio. EUR. Dabei ist zu berücksichtigen, dass viele der Baumaßnahmen auch gefördert werden.
- Die Differenz zwischen den Salden aus Verwaltungstätigkeit und Investitionstätigkeit ist so groß, dass massiv mit Krediten gearbeitet werden muss. 18 Mio. EUR an Krediten sind dafür notwendig. Zusätzlich müssen in diesem Zeitraum noch 7,6 Mio. EURO Kassenkredite aufgenommen werden. Der hohe Anteil von Schulden im Verhältnis zum Eigenkapital bedeutet auch eine hohe finanzielle Abhängigkeit vom Kapitalmarkt, mit dem Risiko von Zinsschwankungen, begrenzte finanzielle Flexibilität und ein nicht zu unterschätzendes Risiko der Überschuldung. Die Gemeinde hat keine Mittel mehr um auf plötzliche Infrastrukturprobleme zu reagieren.
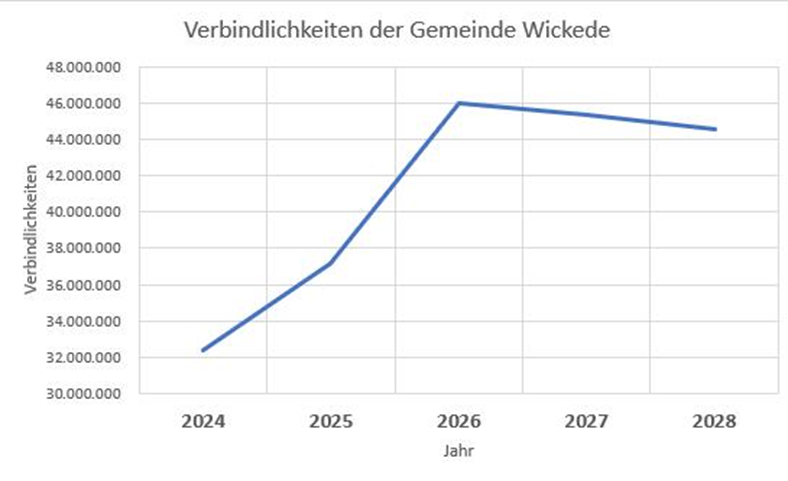
Bild 4: Entwicklung der Verbindlichkeiten im Zeitraum 2025 bis 2028. Wenn die Verbindlichkeiten der Gemeinde höher sind als ihre jährlichen Einnahmen, ist das ein deutliches Zeichen für finanzielle Risiken und eine potenziell prekäre Haushaltslage.
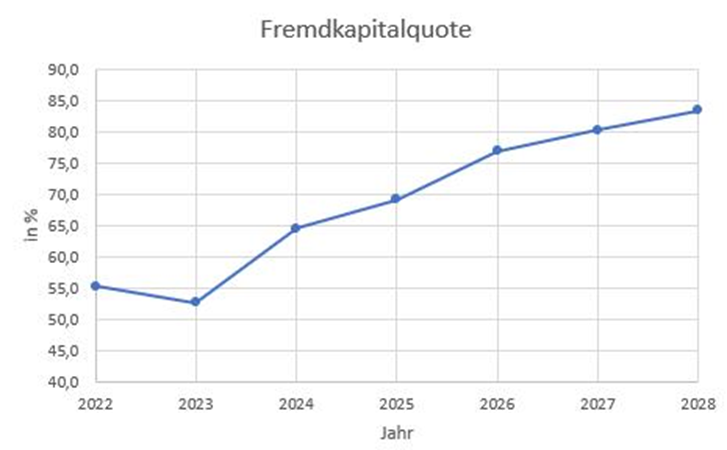
Bild 5: Die Gemeinde Wickede ist stark fremdfinanziert. Eine Fremdkapitalquote von 85 % sollte Anlass zur Sorge geben und eine detaillierte Analyse der Haushaltslage und Schuldenstruktur der Gemeinde auslösen.
- Unsere liquiden Mittel liegen im Jahr 2025 bei minus 9,2 Mio. EURO und steigen im weiteren Verlauf auf minus 14,8 Mio. EURO an. Dies ist besonders besorgniserregend.
Laut NKF sind „…extrem negative liquide Mittel ein deutlicher Hinweis auf eine prekäre Finanzlage der Kommune. Solche Situationen bergen mehrere Gefahren, die sich sowohl kurz- als auch langfristig auf die Handlungsfähigkeit der Kommune auswirken können.„
Fazit
Insgesamt ist dieser Haushaltsentwurf alles andere als zufriedenstellend. Auf der einen Seite wurde viel investiert (Bürgerhaus, Mannesmanngelände, Straßenbau usw.), auf der anderen Seite fehlt das Geld, um diese Maßnahmen nachhaltig zu finanzieren. Es fließen zwar Fördermittel in die Projekte, aber letztendlich trägt die Gemeinde ihren Teil in Form von Krediten dazu bei. Bereits in der Haushaltsrede 2022 haben wir eine Schuldenbremse in Höhe der Gesamteinnahmen gefordert, die Wickede in einem Jahr erwirtschaftet. Für das Jahr 2025 mag das noch passen, für die Folgejahre jedoch nicht mehr. Hier sollten flankierende Maßnahmen ergriffen werden, um eine Überschuldung zu verhindern.
Forderungen der BG: an die Verwaltung der Gemeinde Wickede
- Bei gleichbleibender oder sich verschlechternder Liquidität fordern wir:
Risikomanagement: Die Gemeinde muss Szenarien für eine drohende Zahlungsunfähigkeit entwickeln und prüfen, wie sie handlungsfähig bleibt.
Kommunikation: Transparente Kommunikation gegenüber Politik, und Öffentlichkeit ist unerlässlich, um Vertrauen zu erhalten.
- Globaler Minderaufwand darf nicht zur Dauerlösung von finanziellen Problemen werden. Erfolgreich angewendet können solche Maßnahmen nur, wenn sie Teil eines umfassenderen Konsolidierungskonzepts mit klaren Zielen und Strategien sind – und genau das vermissen wir hier!
- Einhaltung einer Schulden Obergrenze: Diese Obergrenze sollte nicht höher sein als die Gesamteinnahmen, die Wickede in einem Jahr erwirtschaftet.
- Zielsetzungen und Evaluation: Wir fordern klare und durchdachte wirtschaftliche und finanzielle Zielsetzungen. Eine systematische Bewertung soll zeigen, ob und in welchem Maße die gesetzten Ziele erreicht wurden.
- Wir fordern die Gemeinde auf regelmäßig Quartalsergebnisse zu veröffentlichen. Die Quartalsergebnisse sollen es der Gemeindeverwaltung ermöglichen, einen regelmäßigen Überblick über ihre finanzielle Lage zu behalten und schnell auf Veränderungen zu reagieren.
Wir lehnen den uns vorgelegten Haushaltsentwurf 2025 vom 30. September 2024 ab.
Jahresabschluss 2025
Stand: 14. Sep. 2026
Finanzlage der Gemeinde Wickede – 2025 und Ausblick
Die Gemeinde schließt das Jahr mit einem Fehlbetrag von 2,27 Mio. € ab. Bereits das ordentliche Ergebnis ist mit 1,83 Mio. € negativ.
Positiv ist, dass die laufende Verwaltung noch einen Cashflow von 1,09 Mio. € erwirtschaftet hat. Dieser reicht jedoch nicht aus, um die Investitionen zu finanzieren. Für Investitionen flossen 2025 netto rund 7,78 Mio. € ab. Dadurch entstand vor der Finanzierung ein Fehlbetrag von 6,69 Mio. €.
Finanziert wurde dies zu einem erheblichen Teil über Kredite. Die Gemeinde nahm 7,21 Mio. € neue Investitionskredite auf und tilgte gleichzeitig rund 1,85 Mio. €. Die Investitionsverschuldung stieg damit innerhalb eines Jahres deutlich an.
Hinzu kommt: 5,45 Mio. € nicht ausgeführte Investitionen wurden nach 2026 übertragen. Diese Ausgaben sind also nicht eingespart, sondern lediglich verschoben.
Auch bei der Liquidität gibt es Warnzeichen. 2025 mussten zeitweise 2,2 Mio. € Liquiditätskredite aufgenommen werden. Sie wurden zwar im gleichen Jahr wieder zurückgezahlt, zeigen aber, dass es bereits zeitweise zu Liquiditätsengpässen kam.
Der Finanzplan ging für Ende 2025 von einem liquiden Bestand von minus 13,66 Mio. € aus – die Gemeinde hätte also planerisch massiv Liquiditätskredite aufnehmen müssen. Tatsächlich stehen am Jahresende plus 2,29 Mio. € zu Buche. Auf den ersten Blick eine gute Nachricht, aber:
- Der Grund ist nicht, dass mehr Geld hereinkam, sondern dass die geplanten Investitionen massiv nicht umgesetzt wurden: Nur 7,78 Mio. € statt geplanter 14,93 Mio. € Investitionsauszahlungssaldo – eine Umsetzungsquote von grob 52 %.
- Entsprechend wurden auch deutlich weniger Kredite aufgenommen als geplant (7,2 statt 10,7 Mio. €).
- Die nicht verausgabten Ermächtigungen wurden ins Folgejahr übertragen (allein bei Baumaßnahmen 3,14 Mio. €, bei beweglichem Anlagevermögen 709.546 €, bei Grundstücken/Gebäuden 1,6 Mio. €) – das Geld ist also nicht weg, sondern nur verschoben.
Aus unserer Sicht ist es ein klassisches Muster kommunaler Haushalte in NRW: Überambitionierte Investitionsplanung, die im laufenden Jahr nicht abgearbeitet werden kann (Finanzprobleme, Personalkapazität, Vergabeverfahren, Bauverzögerungen). Die scheinbar entspannte Liquiditätslage ist damit kein Zeichen finanzieller Stärke, sondern eher ein Indiz für einen wachsenden Investitionsstau – die Projekte stehen weiterhin an, nur eben später. Wenn in den Folgejahren mehrere übertragene Ermächtigungen gleichzeitig „nachgeholt“ werden, könnte der Liquiditätsbedarf entsprechend geballt auftreten.
Die weiteren Aussichten
Die nackten Zahlen der mittelfristigen Planung 2026 bis 2029
| Jahr | Fehlbedarf | Anmerkung |
|---|---|---|
| 2026 (beschlossene Satzung) | 4.759 T€ | Erträge 36.027 T€, Aufwand 41.600 T€, inkl. globalem Minderaufwand 814 T€ |
| 2027 | 3.009 T€ | |
| 2028 | 2.410 T€ | Ausgleichsrücklage voraussichtlich aufgebraucht |
| 2029 | 1.941 T€ |
Der Fehlbedarf 2026 liegt mit 4,76 Mio. € mehr als doppelt so hoch wie das bereits schlechte Ist-Ergebnis 2025 (-2,27 Mio. €). Die Planung geht danach von einem kontinuierlichen Rückgang aus (4,76 → 3,01 → 2,41 → 1,94 Mio. €) – aber das ist eine reine Prognoseannahme, keine beschlossene Konsolidierungsmaßnahme. Es steht bislang kein konkretes Sanierungskonzept dahinter, das erklärt, wodurch sich die Lage verbessern soll.
Der Rücklagenpuffer ist der eigentliche Kipppunkt
Der Lagebericht sagt es selbst: 2026 und 2027 können die Fehlbeträge noch über die Ausgleichsrücklage gedeckt werden („fiktiver Haushaltsausgleich“). Ab 2028 wird die Ausgleichsrücklage voraussichtlich aufgebraucht sein. Danach müssen Verlustvorträge gebildet werden, die dann gegen die allgemeine Rücklage verrechnet werden – und ein Ausgleich durch echte Jahresüberschüsse gilt laut Bericht selbst als „tendenziell nicht absehbar“. Das ist eine bemerkenswert offene Formulierung für einen Lagebericht: Die Verwaltung rechnet also selbst nicht damit, aus eigener Kraft wieder in die schwarzen Zahlen zu kommen. Ab 2028/2029 rückt damit ernsthaft die Frage eines Haushaltssicherungskonzepts (§ 76 GO NRW) in den Raum, auch wenn das Wort im Bericht noch nicht fällt.
Die Gewerbesteuer-Annahme wirkt zu optimistisch
Der auffälligste Schwachpunkt der Planung: Für 2027–2029 wird mit 12,0 / 13,0 / 14,0 Mio. € Gewerbesteuer gerechnet (+3,3 % / +3,0 % / +2,7 %, gemäß Orientierungsdaten des Landes). Diese Wachstumsraten stammen aber aus landesweiten Durchschnittswerten und werden offenbar auf ein Vor-Krisen-Niveau angewendet – nicht auf die tatsächliche 2025er-Basis von nur 8,27 Mio. €. Ein Sprung von 8,27 Mio. € (2025 Ist) auf 12,0 Mio. € (2027 Plan) wäre ein (unrealistischer) Anstieg von über 45 % in zwei Jahren – deutlich mehr, als die zitierten Wachstumsraten hergeben. Entweder die Verwaltung rechnet mit einer kräftigen Erholung nach dem 2025er-Einbruch (was der Bericht nicht explizit begründet), oder die Planzahlen sind noch nicht an die neue, niedrigere Basis angepasst. Das ist genau der Posten, der 2025 die größte negative Planabweichung verursacht hat – hier besteht also ein erhebliches Wiederholungsrisiko.
Weitere Risiken, auf die die Gemeinde kaum Einfluss hat
- Schlüsselzuweisungen des Landes
- Kreis- und Jugendamtsumlage
- Personalaufwand
- Zinsrisiko
- Geopolitische Risiken
- Beteiligung Stadtwerke Fröndenberg Wickede GmbH (18 % Anteil): 2025 statt der prognostizierten Gewinne ein Fehlbetrag von 656 T€ – eine Verschlechterung um 1,4 Mio. € gegenüber Plan. Für 2026 wird nur ein knappes Plus von 50 T€ erwartet. Das ist ein zusätzliches, bislang eher kleines, aber symptomatisches Ertragsrisiko außerhalb des Kernhaushalts.
Zusammenfassung der Tabelle (letzte Seite im Entwurf)
Gesamtbewertung 2025
Die Haushaltslage verschlechtert sich deutlich:
- Fehlbeträge steigen stark.
- Eigenkapital sinkt.
- Verschuldung steigt massiv (kritischer Punkt!).
- Steuerkraft sinkt, Abhängigkeit von Zuwendungen steigt.
- Investitionsquote bleibt extrem hoch
- Liquidität bleibt schwach.